制度・補助金

中小企業等経営強化法による税制優遇を解説!
法人税と固定資産税、2つの制度の違いと手続き
設備投資を検討している中小企業にとって、税制優遇は導入コストを抑えるための大切な手段です。中小企業等経営強化法には、設備を導入するときに受けられる税制優遇として、法人税の優遇(中小企業経営強化税制)と、固定資産税の優遇(先端設備等導入制度)の2つがあります。
この記事では、2つの制度の違いと、それぞれの要件・手続きを解説します。
※この記事は2021年11月時点の情報で公開していましたが、その後の制度改正にあわせて全面的に書き直しました。(2026年10月更新)
- 建設業向け
- メーカー向け
- インフラ保全業向け
この記事の主な変更点(2026年10月更新)
この記事は2021年11月時点の情報で公開していましたが、その後の制度改正にあわせて全面的に書き直しました。主な変更点は次のとおりです。
・法人税の優遇と固定資産税の優遇を、分けて説明する形にしました。
・固定資産税の優遇は、要件と軽減の内容が変わりました。現在は、従業員への賃上げ方針の表明と、認定経営革新等支援機関の確認を受けた投資計画(投資利益率が年平均5%以上)が必要です。軽減の内容は、賃上げ方針に応じて「3年間、課税標準を1/2」または「5年間、課税標準を1/4」です。
・以前は固定資産税の優遇にも工業会の証明書が必要でしたが、現在の手続きには含まれていません。工業会の証明書(生産性向上要件証明書)を使うのは、法人税の優遇です。
・どちらの優遇も、2027年3月31日までに取得した設備が対象です。(2026年10月時点)
設備投資で使える2つの税制優遇
中小企業等経営強化法に基づいて、中小企業が設備を導入するときに受けられる税制優遇には、主に次の2つがあります。
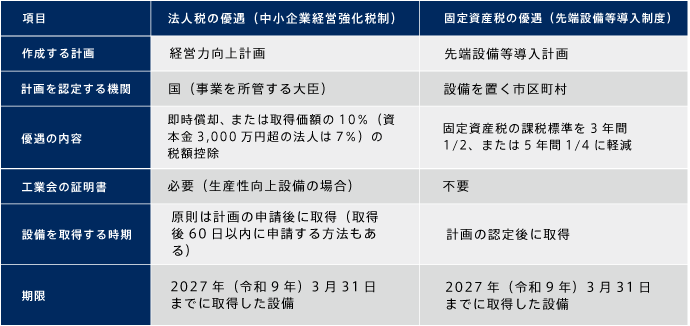
2つの優遇は、それぞれの計画の認定を受けて利用します。以下では、それぞれの制度を詳しく説明します。
法人税の優遇(中小企業経営強化税制)
中小企業経営強化税制は、経営力向上計画の認定を受けた中小企業者等が、計画に基づいて一定の設備を取得し、指定の事業に使った場合に、法人税(個人事業主の場合は所得税)の優遇を受けられる制度です。
対象となる事業者
青色申告書を提出する中小企業者等で、次のいずれかに当てはまる事業者です。
・資本金または出資金の額が1億円以下の法人
・資本または出資を有しない法人のうち、常時使用する従業員数が1,000人以下の法人
・常時使用する従業員数が1,000人以下の個人
・協同組合等
ただし、資本金が1億円以下でも、大規模法人から一定以上の出資を受けている法人や、前3事業年度の所得金額の平均額等が15億円を超える法人は対象外です。
また、対象となる事業(指定事業)が決められています。建設業、製造業、農業、港湾運送業、海洋運輸業及び沿海運輸業など、多くの業種が含まれます。
優遇の内容
対象となる設備について、次のどちらかを選べます。
・即時償却
・取得価額の10%の税額控除(資本金3,000万円超の法人は7%)
税額控除の額は、中小企業投資促進税制の控除額との合計で、その事業年度の法人税額(個人は所得税額)の20%が上限です。
対象となる設備(生産性向上設備)
対象となる設備には、いくつかの類型があります。このうち「生産性向上設備(A類型)」は、次の2つの要件を満たす設備です。
・一定期間内に販売されたモデルであること(最新モデルである必要はありません)
・経営力の向上に資する指標(単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれか)が、旧モデルと比べて年平均1%以上向上していること
設備の種類ごとに、最低取得価格と販売開始時期の条件が決められています。
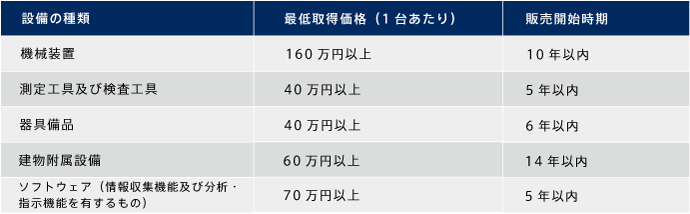
なお、生産性向上設備のほかに、投資利益率などの要件で判断する類型(収益力強化設備など)もあります。これらは工業会の証明書ではなく、経済産業局の確認書が必要です。
工業会の証明書(生産性向上要件証明書)
生産性向上設備の要件を満たすことは、設備の種類ごとに担当する工業会等が発行する「生産性向上要件証明書」で証明します。証明書は、設備を取得する前に、設備メーカーを通じて工業会等に依頼します。申請から発行までは数日〜2か月程度かかるため、早めの依頼が必要です。
測量機器の場合は、一般社団法人日本測量システム工業会(JSIMA)が証明書を発行しています。JSIMAは、2026年4月に「日本測量機器工業会」から名称を変更しました。
手続きの流れ
1. 設備を取得する前に、設備メーカーに証明書の発行を依頼
2. 設備メーカーが工業会等の確認を受け、工業会等が証明書を発行
3. 設備メーカーから証明書を受け取る
4. 経営力向上計画に設備を記載し、証明書の写しを添付して申請(証明書の日付は、計画の申請日以前である必要があります)
5. 計画の認定
6. 設備を取得し、事業に使用
7. 税務申告の際に、証明書・計画申請書・認定書の写しを添付して、優遇を受ける
対象となるのは、2027年(令和9年)3月31日までに取得した設備です。
参考サイト:中小企業庁 経営力向上支援
参考サイト:中小企業庁 工業会等による証明書について
固定資産税の優遇(先端設備等導入制度)
先端設備等導入制度は、中小企業者が先端設備等導入計画の認定を受け、計画に従って設備を取得した場合に、その設備の固定資産税が軽減される制度です。
先端設備等導入計画は、設備投資を通じて労働生産性を高めるための計画です。計画期間は3年間・4年間・5年間のいずれかで、労働生産性が直近の事業年度末と比べて年平均3%以上向上することが要件です。計画は、設備を置く市区町村が「導入促進基本計画」を策定している場合に、その市区町村から認定を受けます。
対象となる事業者
固定資産税の優遇を受けられるのは、資本金1億円以下の法人、従業員数1,000人以下の個人事業主等のうち、先端設備等導入計画の認定を受けた事業者です(大企業の子会社等を除く)。計画の認定を受けられる中小企業者の範囲とは、規模の要件が異なりますのでご注意ください。
要件
主な要件は次のとおりです。
・雇用者給与等支給額を1.5%以上、または3%以上増加させる賃上げ方針を従業員に表明し、そのことを先端設備等導入計画に位置づけていること
・認定経営革新等支援機関の確認を受けた、年平均の投資利益率が5%以上となる投資計画に記載された設備であること
・設備の種類ごとの最低取得価格を満たすこと(機械装置160万円以上、測定工具及び検査工具30万円以上、器具備品30万円以上、建物附属設備60万円以上)
・生産、販売活動等の用に直接供される設備で、中古資産でないこと
対象となる設備や地域は、市区町村によって異なる場合があります。また、固定資産税の軽減措置を講じている市区町村の一覧が、中小企業庁のホームページで公開されています。
軽減の内容
対象設備の固定資産税の課税標準が、次のように軽減されます。
・1.5%以上の賃上げ方針を表明した場合:3年間、1/2に軽減
・3%以上の賃上げ方針を表明した場合:5年間、1/4に軽減
手続きの流れ
1. 賃上げ方針を策定し、従業員に表明
2. 認定経営革新等支援機関(商工会議所・商工会・地域金融機関など)に、先端設備等導入計画の事前確認と、投資計画に関する確認を依頼
3. 認定経営革新等支援機関から、事前確認書と投資計画に関する確認書を受け取る
4. 先端設備等導入計画を市区町村へ申請(賃上げ方針を表明したことを証する書面と、確認書を添付)
5. 市区町村による認定
6. 設備を取得(計画の認定後に取得することが必須です)
7. 固定資産税の申告を行い、優遇を受ける(賦課期日は1月1日)
対象となるのは、2027年(令和9年)3月31日までに取得した設備です。
申請時の注意点
設備を取得するタイミングが違う
2つの制度では、設備を取得してよいタイミングが異なります。
・法人税の優遇:経営力向上計画は、設備の取得前に申請するのが原則です。取得後に申請する場合は、設備の取得日から60日以内に申請書が行政庁に到達する必要があります。証明書は設備の取得前に依頼します。
・固定資産税の優遇:先端設備等導入計画の認定を受けた後に、設備を取得する必要があります。
2つの優遇を検討する場合は、それぞれの手続きに必要な期間も考えて、設備の導入時期を計画しましょう。
制度の内容は改正されることがある
どちらの制度も、税制改正のたびに期限の延長や要件の見直しが行われてきました。申請の際は、中小企業庁のホームページで最新の手引きや様式をご確認ください。
AKTの製品と税制優遇
AKTの製品のうち、次の製品は、JSIMAの生産性向上要件証明書の対象としてご案内している製品です。証明書は、製品の販売開始時期などの条件によって発行できる期間が決まっています。法人税の優遇(生産性向上設備)を利用する場合は、証明書の発行可否を含めて、担当者までお問い合わせください。
固定資産税の優遇は、製品ごとの証明書ではなく、投資計画の内容や設備の種類・取得価格などで判断されます。要件を満たし、計画に記載されれば、AKTの製品も対象になりえます。
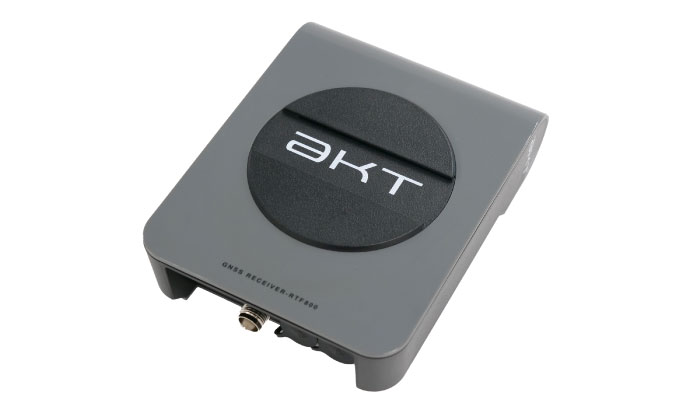
『RTF800』 2周波 RTK-GNSS受信機

RTF800は、シンプルな機器構成でセンチメートル級精度の測位を実現する2周波RTK-GNSS受信機です。セプテントリオ社のGNSSモジュール『mosaic- CLAS』を採用し、独自のAIM+技術によりジャミング、スプーフィングへのセキュリティ強化を実現しています。
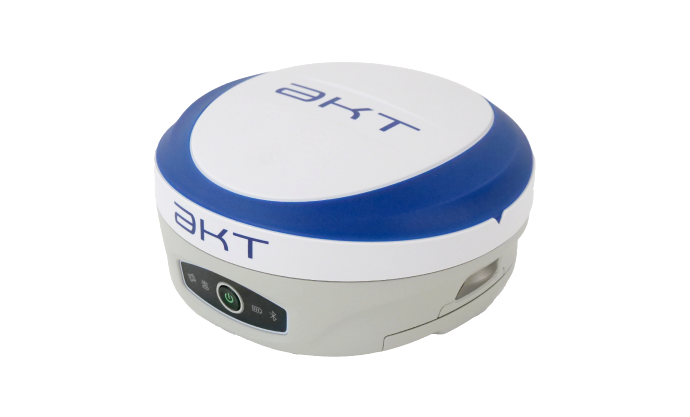
『CS Mate PRO』 アンテナ一体型GNSS受信機

コンパクトで頑丈なアンテナ一体型GNSS受信機です。マルチGNSSに対応し、高精度RTK測位において高いパフォーマンスを発揮します。また、独自のスペースカプセル構造を採用することで小型・軽量化を実現し、優れたマルチパス耐性をもつアンテナモジュールにより安定した測位をサポートします。
『HDT320』 2周波RTK-GNSS 受信タブレット端末
Android OSを搭載した堅牢型・多機能端末です。2周波RTK-GNSSを2基搭載、スマホ感覚の操作性、重機への接続を前提に作られた強固な筐体、信頼性の高い物理ポートインターフェイスが特徴。現場・ビジネスニーズに応じ、多種多様なアプリケーションに対応できます。
まとめ
中小企業等経営強化法には、設備投資で使える税制優遇として、法人税の優遇(中小企業経営強化税制)と固定資産税の優遇(先端設備等導入制度)の2つがあります。
法人税の優遇は、経営力向上計画の認定を受けて、即時償却または税額控除を選べる制度です。測量機器などの生産性向上設備では、工業会の証明書が必要です。
固定資産税の優遇は、先端設備等導入計画の認定を受けて、固定資産税の課税標準を軽減する制度です。賃上げ方針の表明と、投資利益率の要件を満たす投資計画が必要です。
2つの制度は、作成する計画や手続き、設備を取得するタイミングが異なります。それぞれの内容を確認したうえで、設備導入の検討に活用してください。
※内容は2026年10月時点の情報です。制度の期限や要件は税制改正で変わることがあります。最新情報は中小企業庁のホームページや各関係機関でご確認ください。
関連資料ダウンロード
チェックした資料をまとめてダウンロードできます
-
-
 CS Mate PRO
アンテナ一体型GNSS受信機
-
-
-
RTF800
2周波 RTK-GNSS受信機
-